Pour augmenter votre patrimoine immobilier, il faut savoir ce que vous possédez déjà, financer chaque achat sans fragiliser votre budget, choisir des biens qui peuvent réellement être loués, puis mesurer le revenu qui vous reste au bout du compte. Cet article reprend ces étapes une par une, avec des chiffres, les règles en vigueur et les choix à faire pour développer votre portefeuille dans la durée.
Mesurer son patrimoine immobilier avant d’investir
Avant d’investir dans l’immobilier, faites un état des lieux précis. Il montre ce que vous détenez, ce que vous devez encore et la marge qui vous reste. C’est ce point de départ qui permet de juger si un nouvel achat vous fait vraiment progresser.
Calculer la valeur nette de ses biens
Calculer son patrimoine immobilier suppose de recenser la résidence principale, les biens d’immobilier locatif, les autres biens détenus en direct et les éventuelles parts de sociétés immobilières. La résidence principale vous loge, mais elle ne vous rapporte aucun loyer. À l’inverse, un logement loué produit des revenus.
- Patrimoine immobilier brut : c’est la somme des valeurs estimées de tous vos biens.
- Patrimoine net : c’est le patrimoine brut, moins le capital qui reste à rembourser sur vos emprunts.
- Estimation de chaque bien : elle s’obtient en croisant les ventes comparables récentes, les données de transactions et l’avis d’un professionnel du secteur.
Une hausse de valeur reste une estimation tant que le bien n’est pas vendu. La plus-value n’est réalisée qu’au moment de la vente, et cette vente peut entraîner des frais et des impôts.
Définir sa stratégie et ses moyens
Une stratégie patrimoniale peut viser des revenus en plus, la préparation de la retraite, une plus-value à la revente ou une future transmission. C’est cet objectif qui oriente le choix de l’investissement immobilier. Un complément de revenus pour la retraite ne conduit pas à acheter le même bien qu’un pari sur la valorisation.
- Bilan de départ : apport disponible, épargne de précaution, revenus et crédits en cours.
- Tolérance à l’effort : le déficit locatif que vous pouvez supporter chaque mois et la durée pendant laquelle vous comptez garder le bien.
- Budget complet : prix, frais d’acquisition et de financement, travaux, mobilier, mise en location et réserve pour la vacance ou les réparations.
Constituer un patrimoine immobilier impose donc de calculer votre capacité réelle d’investissement sur ce budget complet, et pas sur le seul prix affiché par le vendeur.
Suivre sa marge de manœuvre
Ce que les propriétaires sous-estiment souvent, c’est le besoin de garder des liquidités. Si vous placez toute votre épargne dans l’apport, une grosse réparation peut vous mettre en difficulté, même quand l’opération est rentable sur le long terme.
Une trésorerie négative, c’est-à-dire des loyers qui ne couvrent pas toutes les dépenses, n’empêche pas forcément votre patrimoine net de progresser. Chaque mensualité rembourse du capital et réduit donc votre dette. En revanche, l’effort mensuel que vous ajoutez de votre poche doit rester supportable.
Pour suivre tout cela, tenez un tableau de bord annuel de gestion de patrimoine. Il sépare les loyers encaissés, les charges, la trésorerie après crédit et fiscalité, le capital restant dû, la valeur estimée, la vacance et les travaux à prévoir.
Financer ses acquisitions sans surexposer ses finances
La plupart des achats locatifs sont financés à crédit. Le montant emprunté, la durée et le coût total du prêt pèsent sur votre trésorerie pendant des années. Ils pèsent aussi sur votre capacité à acheter le bien suivant.
Utiliser le levier du crédit
Le levier du crédit vous permet d’acheter un bien qui vaut plus que votre apport. Il joue aussi dans l’autre sens : si la valeur du bien baisse, vos fonds propres baissent plus que proportionnellement. Les repères suivants permettent de mesurer cet effet.
- Taux d’effort maximal : selon le Haut Conseil de stabilité financière, la part des revenus consacrée au crédit est plafonnée à 35 %, assurance emprunteur comprise. Les banques disposent d’une marge de flexibilité encadrée.
- Durée de référence : elle est généralement limitée à 25 ans, avec des exceptions. Respecter ces seuils ne garantit pas d’obtenir le prêt.
- Simulation : un emprunt hypothétique de 180 000 € sur 20 ans à 3,5 % nominal coûte environ 1 044 € par mois hors assurance. Cela représente 250 560 € de mensualités au total, dont 70 560 € d’intérêts.
- Effet de la durée : allonger le prêt réduit généralement la mensualité, mais augmente le total des intérêts payés.
Le taux de cette simulation est une hypothèse de calcul, pas une moyenne du marché. Refaites le calcul avec les conditions réellement proposées par votre banque.
Comparer sa capacité et les offres
Pour évaluer votre capacité d’emprunt, la banque regarde vos crédits en cours, vos charges et votre reste à vivre. Elle peut tenir compte des revenus locatifs attendus, mais sans forcément retenir la totalité des loyers espérés. Selon la Banque de France, en juillet 2026, l’apport moyen des nouveaux crédits à l’habitat était proche de 40 000 €. La durée moyenne s’établissait à 22 ans et 8 mois, pour un montant moyen emprunté supérieur à 200 000 €.
Ces moyennes ne correspondent pas à des conditions garanties pour un investisseur locatif. Pour comparer les offres, le ministère de l’Économie recommande de regarder le TAEG plutôt que le seul taux nominal. Le TAEG ajoute au taux les frais de dossier, certains frais d’intermédiation et les coûts obligatoires d’assurance et de garantie.
Sécuriser l’obtention du prêt
Un accord de principe de la banque n’est pas une offre ferme. Selon Service-Public.fr, une fois l’offre de prêt immobilier reçue, vous disposez d’un délai de réflexion de 10 jours calendaires et ne pouvez l’accepter qu’à partir du 11e jour. La banque doit maintenir ses conditions pendant au moins 30 jours calendaires.
Le compromis de vente doit aussi vous protéger. Selon Service-Public.fr, il comporte une condition suspensive d’obtention du prêt, généralement fixée entre 45 et 60 jours et jamais inférieure à un mois. Si vous respectez cette condition et justifiez les refus de prêt comme le prévoit le contrat, vous pouvez renoncer à l’achat sans pénalité et récupérer les sommes versées.
Choisir un bien locatif réellement exploitable
Une fois le financement cadré, reste à choisir le bien. Un prix attractif ne suffit pas : le logement doit pouvoir être loué légalement, à un niveau de loyer réaliste et sans gros travaux imprévus.
Évaluer le prix et la demande
Un investissement locatif se juge d’abord sur des éléments concrets : les ventes comparables, les loyers réellement pratiqués et les charges de copropriété. Pour une location touristique, regardez aussi la demande en dehors de la haute saison. L’emplacement compte autant que l’attrait touristique : la proximité des transports, des commerces et des services influence le loyer encaissé et la durée de vacance.
En pratique sur la Côte d’Azur, chaque détail du bien compte. À Nice, le potentiel d’une location saisonnière dépend notamment du quartier, de la surface, de l’étage, de la terrasse et de la distance à pied jusqu’à la mer. Selon Manasteos, l’été, le Carnaval et les grands événements sont les périodes les plus demandées. Ce sont ces critères que Manasteos analyse pour sa conciergerie Airbnb à Nice.
Examiner l’état et la copropriété
Avant de signer, examinez la structure, la toiture, les réseaux, l’humidité et les diagnostics. Vérifiez aussi les travaux à prévoir et ceux déjà votés par la copropriété, sans quoi le coût du projet risque d’être sous-estimé. Le règlement de copropriété, la destination du local et les servitudes peuvent par ailleurs interdire ou limiter la location saisonnière.
La performance énergétique conditionne également la location classique. Selon Service-Public.fr, un logement classé G au DPE ne peut plus être loué depuis le 1er janvier 2025, car il n’est plus considéré comme décent sur le plan énergétique. Cette interdiction doit s’étendre aux logements classés F en 2028, puis E en 2034, sous réserve des exceptions prévues.
Vérifier les règles locales avant l’achat
Pour un achat destiné à des touristes, renseignez-vous d’abord auprès de la mairie. Demandez si une déclaration ou un enregistrement est exigé, si un changement d’usage est nécessaire et si la commune limite la durée de location ou impose d’autres conditions. Selon Légifrance, depuis le 20 mai 2026, l’article L. 324-1-1 du Code du tourisme prévoit une déclaration préalable des meublés de tourisme, enregistrée via un téléservice national.
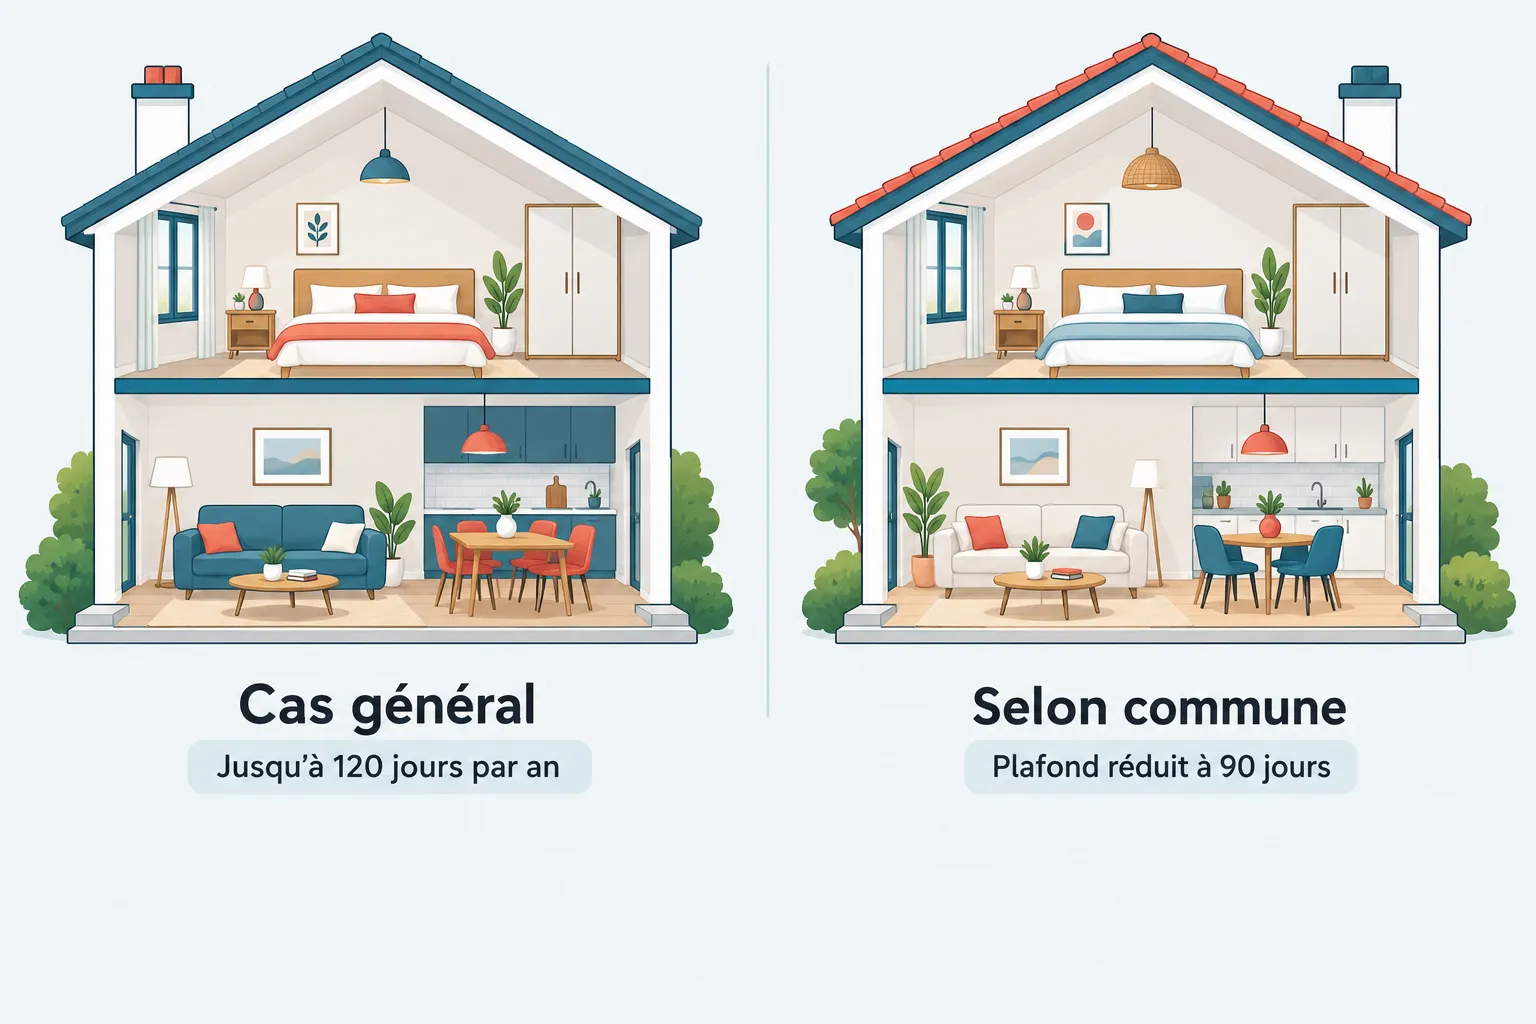
La résidence principale obéit à une règle particulière. Selon Service-Public.fr, vous pouvez la louer en meublé de tourisme jusqu’à 120 jours par an, mais certaines communes abaissent ce plafond à 90 jours. Les formalités à accomplir restent propres à chaque commune.
Calculer le rendement et le revenu réellement conservé
Un bien n’augmente votre patrimoine que si ses chiffres tiennent après déduction de toutes les dépenses. La différence se joue sur la rentabilité nette : frais, crédit, impôts et mode de gestion réduisent tous la somme qui vous reste.
Passer du loyer brut à la trésorerie
Le rendement brut compare les loyers annuels au prix d’achat. Il ne tient compte ni des charges, ni du crédit, ni des impôts. Prenons un exemple hypothétique : 12 000 € de loyers pour un bien affiché à 200 000 € donnent 6 % brut. Rapporté au coût total de 225 000 €, qui inclut 16 000 € de frais d’acquisition et 9 000 € de travaux, le rendement tombe à 5,33 %.
Dans ce même exemple, 2 400 € de charges annuelles ramènent le revenu à 9 600 €, soit 4,27 % du coût total, avant crédit et impôts. Une autre simulation, détaillée dans le tableau ci-dessous, va jusqu’à la trésorerie.
| Poste (simulation hypothétique) | Montant annuel |
| Loyers théoriques | 12 000 € |
| Vacance et impayés provisionnés | −600 € |
| Charges d’exploitation | −3 000 € |
| Résultat d’exploitation (4,20 % d’un projet à 200 000 €) | 8 400 € |
| Intérêts et assurance | −4 000 € |
| Capital remboursé | −4 500 € |
| Trésorerie avant impôt | −100 € |
| Baisse de la dette | 4 500 € |
Estimer la saisonnalité et les frais
En location saisonnière, les revenus locatifs se calculent à partir des nuits que vous pouvez réellement vendre à chaque saison. Si vous appliquez le tarif de haute saison à toute l’année, vous surestimez nettement les recettes.
Le prix par nuit peut dépasser celui d’une location à l’année. En contrepartie, la vacance peut être plus importante et les dépenses s’ajoutent : commissions des plateformes, ménage, linge, énergie, consommables, entretien, équipements, assurances et gestion des voyageurs.
Les frais de plateforme suffisent déjà à réduire sensiblement le montant encaissé. Par exemple, 24 000 € de recettes moins 15,5 % de frais de plateforme laissent 20 280 €, avant toutes les autres dépenses, le crédit et les impôts. Ce taux de 15,5 %, indiqué par une plateforme pour la plupart des hôtes soumis à cette structure de frais, ne vaut ni pour tous ses hôtes ni pour toutes les plateformes.
Comparer gestion déléguée et fiscalité
Une gestion clé en main, ça signifie concrètement que l’annonce, la tarification dynamique, les échanges avec les voyageurs, les arrivées, les départs, le ménage, le linge et le suivi de l’entretien sont pris en charge. Pour cette gestion locative, Manasteos facture 20 % HT des revenus locatifs, et les frais de ménage sont payés par les voyageurs. Le contenu des formules de conciergerie sur la Côte d’Azur permet de comparer le revenu net avec celui d’une gestion en direct.
Manasteos propose aussi une formule de loyer garanti. Le propriétaire loue son logement à l’entreprise et reçoit un loyer fixe, même lorsque le bien n’est pas occupé. L’engagement dure au moins un an et le propriétaire ne peut pas occuper le logement pendant le contrat. Le fonctionnement du loyer garanti convient donc mal à ceux qui veulent y séjourner une partie de l’année.
La fiscalité réduit elle aussi le revenu conservé. Selon impots.gouv.fr, pour les recettes de 2026 déclarées en 2027, le micro-BIC des meublés de tourisme non classés s’applique jusqu’à 15 000 €, avec un abattement de 30 %. Pour les meublés classés, un seuil de 83 600 € et un abattement de 50 % sont annoncés. Avec le micro-BIC, l’abattement couvre forfaitairement vos dépenses réelles, qui ne se déduisent donc pas en plus.
Faire grandir son portefeuille dans la durée
Une fois le premier bien en place, votre patrimoine immobilier se développe par trois leviers : améliorer les biens existants, en acheter d’autres et décider régulièrement lesquels garder.
Créer de la valeur par les travaux
Des travaux peuvent rendre le logement plus attractif, augmenter le loyer ou la valeur de revente. Mais leur coût et la période pendant laquelle le bien ne peut pas être loué peuvent annuler ce gain. Avant de lancer un chantier, vérifiez les points suivants.
- Délai de retour : 15 000 € de rénovation qui rapportent 1 500 € nets de plus par an demandent dix ans de gains pour être remboursés, avant impôts et sans tenir compte de l’évolution de la valeur.
- Marge réelle : un bien qui vaut 180 000 € en l’état, acheté 155 000 € puis rénové pour 25 000 €, a déjà coûté 180 000 € avant frais et imprévus. Le revendre 180 000 € ne dégage donc aucune marge.
- Nature des travaux : distinguez sécurité, décence, rénovation énergétique et amélioration destinée à augmenter le loyer.
- Autorisations : vérifiez les règles d’urbanisme, le règlement de copropriété et les conditions des aides, dont certaines doivent être demandées avant le début du chantier.
Comparez ensuite la valeur attendue après travaux avec le coût total du projet, en vous appuyant sur des ventes comparables dans le secteur.
Diversifier pour contenir le risque
Les excédents de trésorerie peuvent servir d’apport pour un prochain achat et faire croître votre patrimoine immobilier, à condition de garder une épargne de sécurité. Il est aussi utile de diversifier votre portefeuille immobilier par type de bien, par usage et par secteur. Plusieurs logements touristiques dans la même ville, tous achetés à crédit, sont exposés au même risque de vacance.
La pierre-papier, en particulier les SCPI, donne accès à l’immobilier locatif sans avoir à gérer un logement, et peut compléter vos placements financiers. Selon l’Autorité des marchés financiers, les parts de SCPI ne garantissent ni le capital ni les revenus et peuvent être difficiles à revendre. L’horizon de placement envisagé est souvent de 10 à 20 ans.
Arbitrer les biens et préparer la transmission
Les arbitrages consistent à comparer, pour chaque bien, le revenu net, la valeur estimée, les travaux à venir et le temps de gestion, avant de décider de le garder, de le rénover, de changer son mode de location ou de le vendre. Si vous vendez un bien loué en LMNP, sachez que selon Service-Public.fr, pour les ventes réalisées depuis le 15 février 2025, certains amortissements déduits sont réintégrés sous conditions dans le calcul de la plus-value imposable. Pour la transmission, une donation, un démembrement ou des parts de SCI sont possibles. Le choix dépend de la dette restante, des droits de la famille et de vos besoins futurs en liquidités.
Foire aux questions
Le régime réel est-il plus avantageux que le micro-BIC pour une location meublée ?
Pas forcément. Au micro-BIC, un abattement forfaitaire remplace vos dépenses réelles. Au régime réel, vous déduisez les charges admises, mais la comptabilité est plus exigeante. Pour choisir, comparez les charges, les amortissements, les frais de comptable et les conséquences en cas de revente. Les dépenses de travaux ne sont pas toutes traitées de la même façon : entretien, réparation, amélioration, agrandissement et reconstruction suivent des règles différentes.
Quels impôts et prélèvements prévoir en plus de l’impôt sur les loyers d’une location saisonnière ?
Prévoyez la taxe foncière, une éventuelle taxe d’habitation sur résidence secondaire, la CFE selon votre activité et ses exonérations, ainsi que les prélèvements ou cotisations qui s’appliquent. Selon Service-Public.fr, il ne faut pas confondre le seuil fiscal de 15 000 € du micro-BIC pour un meublé non classé avec le seuil de 23 000 € qui intervient dans certaines règles sociales.
À partir de quel patrimoine immobilier est-on soumis à l’IFI ?
Selon Service-Public.fr, l’impôt sur la fortune immobilière concerne les foyers dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros au 1er janvier. Il s’agit d’un seuil fiscal, pas d’une définition générale de la richesse.